日本人の2人に1人が生涯のうちに経験すると言われる「がん」。医療技術の進歩によって入院日数が短期化する一方で、通院治療の長期化や高額な抗がん剤、先進医療の選択肢など、治療のあり方は大きく変化しています。こうした中で、多くの人が直面するのが「そもそもがん保険は本当に必要なのか、それとも貯蓄で十分なのか」という根本的な疑問です。
本記事では、2026年現在の社会背景や公的医療保険の仕組みを踏まえ、がん治療にかかるリアルな費用実態を徹底検証します。高額療養費制度の限界や、独身・既婚といった世帯構成、そして手元にある貯蓄額に応じた具体的な加入の判断基準を分かりやすく解説します。
がん保険の必要性を左右する「公的医療保険」の基本と高額療養費制度の仕組み
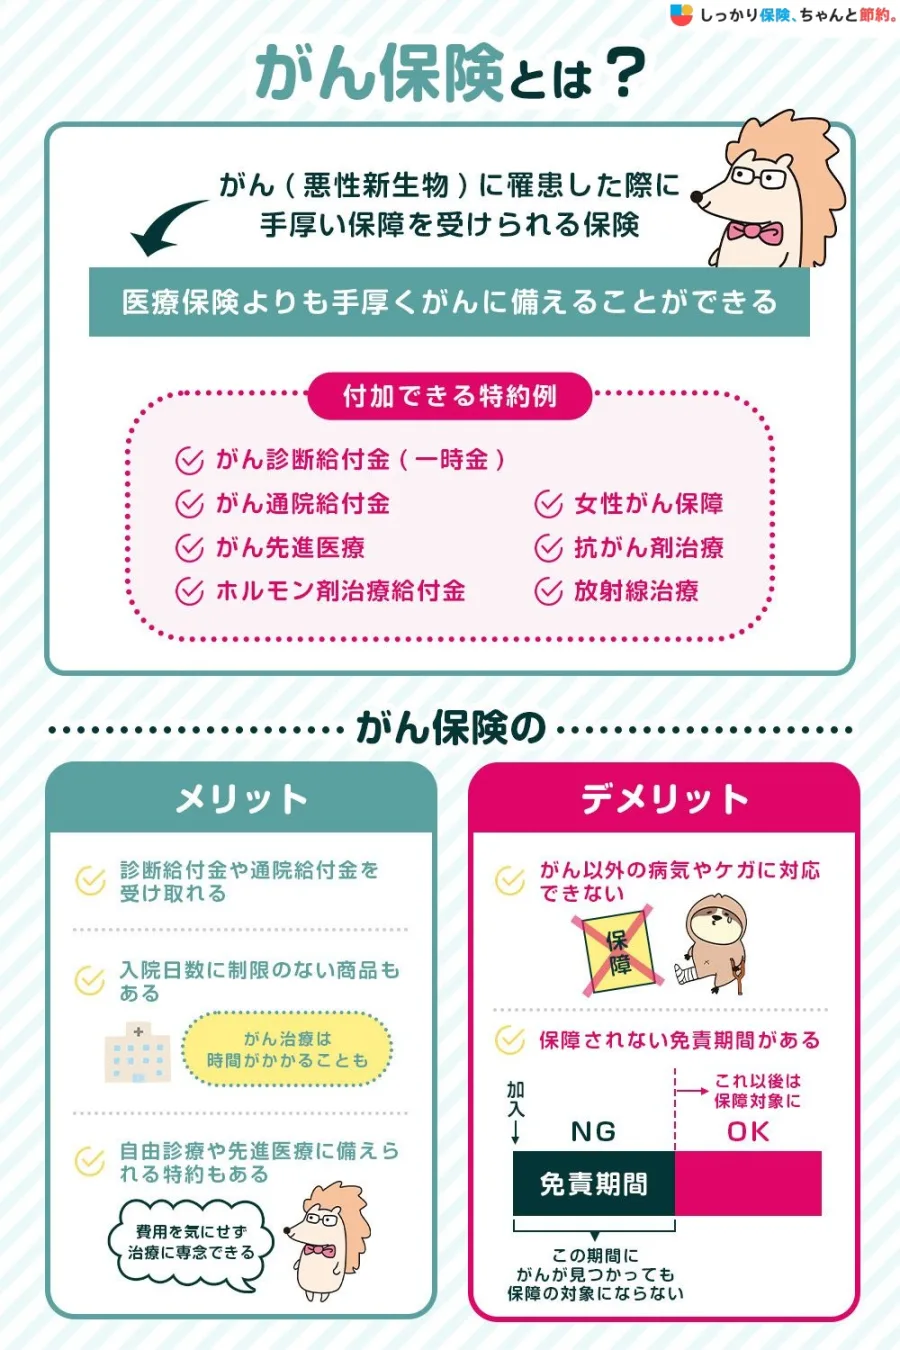
がん治療を検討する際、まず大前提として理解しておかなければならないのが日本の「公的医療保険制度」の範囲です。日本の健康保険や国民健康保険に加入していれば、全国民が医療機関で支払う窓口負担は原則として1割から3割に抑えられます。加えて、月ごとの医療費が高額になった場合には「高額療養費制度」が適用され、所得に応じた自己負担限度額を超えた分が払い戻される仕組みになっています。
例えば、一般的な所得水準(年収約370万〜770万円)の現役世代であれば、1か月の医療費総額が100万円かかったとしても、実際の窓口での自己負担はおよそ「8万円強+(医療費総額から26万7,000円を引いた額の1%)」となり、約9万円程度に収まります。この手厚いセーフティネットが存在するため、「国や健康保険の保障があれば、高額ながん保険にわざわざ入る必要はないのではないか」という意見の根拠になっています。
しかし、この高額療養費制度には明確な「対象外の範囲」が存在します。入院時の食事代、個室などを希望した際の差額ベッド代、そして保険適用の外側にある先進医療の技術料などは、すべて全額自己負担となります。公的医療保険の範囲内だけで全てがカバーされるわけではないという点を、正確に把握しておくことがすべての判断の出発点となります。
がん治療にかかるリアルな費用実態(医療費・先進医療・差額ベッド代の現実)
では実際のがん治療現場において、患者はどれほどの経済的負担を強いられているのでしょうか。生命保険文化センターなどの各種調査や医療現場のレポートによると、がんの治療費そのものは高額療養費制度によって一定額に抑えられますが、付随する諸費用がかさむケースが少なくありません。
特に近年の治療は「入院から通院へのシフト」が加速しています。手術や放射線治療のために数日間入院した後は、自宅から病院に通いながら長期間にわたって分子標的薬や免疫チェックポイント阻害薬などの通院治療を続けるケースが一般的です。この通院治療の期間が数か月、あるいは数年に及ぶ場合、毎月の通院費や、治療の副作用による体調不良で仕事をセーブせざるを得なくなった場合の「収入減少」が家計を直撃します。
また、先進医療を選択する場合のハードルも見逃せません。特定の先端技術を用いた治療を受ける際、技術料自体は公的医療保険の対象外となるため、数百万円単位のコストが全額自己負担となります。こうした「公的制度の隙間を埋める費用」が、がん治療におけるリアルな金銭的リスクの本質です。
なぜ「がん保険はいらない」と言われるのか?その理由と貯蓄との関係
ネット上や金融に関する議論で「貯蓄があればがん保険はいらない」という主張が根強く支持されるのには、合理的な理由があります。民間の保険商品は、保険会社の人件費や運営経費、将来の保険金支払いのための積立金などが上乗せされた状態で保険料が算出されているため、確率論的に見れば「保険会社に支払う保険金の総額よりも、受け取る給付金の総額の方が少なくなる(ハウス側が有利になる)」のが基本構造だからです。
もし十分に潤沢な金融資産(例えば、治療費や生活費の数年間分をカバーできる貯蓄)が手元にあれば、万が一がんになっても自分の預貯金から医療費や生活補填分を捻出できます。そのため、毎月数千円から数万円の保険料を払い続けるコストを「期待値の低い掛け捨てコスト」と捉え、加入しない選択をする人が一定数存在します。
| 比較項目 | 貯蓄でカバーする場合 | がん保険に加入する場合 |
|---|---|---|
| 毎月の家計負担 | 保険料の支払いはゼロ(手元資金を自由に運用・貯蓄可能) | 毎月一定の保険料が発生する(家計の固定費が増加) |
| 巨額な初期出費への対応 | 手元資金が大きく目減りするリスクがある | まとまった一時金や給付金で貯蓄の切り崩しを防げる |
| 長期の就労不能・収入減 | 貯蓄の取り崩しペースが早まり、生活水準の見直しが必要 | 診断給付金や収入サポート特約でキャッシュフローを維持できる |
| 向いている人の特徴 | 十分な金融資産があり、リスクを自己資金で許容できる人 | 貯蓄がまだ少なく、大きな出費で家計が破綻するリスクを避けたい人 |
独身・既婚・子育て世代など、世帯構成や貯蓄額に応じた加入の判断基準
がん保険の必要性は、個人のライフステージや世帯構成、そして現在の貯蓄額によって明確に分かれます。一律に「必要・不要」を語ることはできません。
まず独身の場合、養うべき家族がいないため、自分の治療費と自身の生活費さえ確保できれば破綻リスクは低くなります。もしある程度の貯蓄(例えば数百万円以上)がすでに形成されているのであれば、がん保険の優先度は低くなります。一方で、社会人になり立てで貯蓄がほとんどなく、万が一の入院や治療で仕事ができなくなったときに生活費の蓄えがない場合は、最低限の保障を確保する意味でがん保険がセーフティネットの役割を果たします。
次に既婚者や子育て世代の場合の判断はより慎重になります。配偶者や子供を扶養している場合、働き手ががんに罹患して収入が途絶えたり減少したりしたときの家計へのダメージは計り知れません。高額療養費制度があったとしても、教育費のピークや住宅ローンの返済を抱える家庭において、突発的な治療費や就労不能リスクは致命傷になり得ます。このような家庭では、貯蓄額が十分でない限り、がん保険(特に診断一時金が手厚いタイプ)でリスクをヘッジする合理性が高まります。
定期型と終身型の違いとは?失敗しないがん保険の選び方とメリット・デメリット
がん保険への加入を決断した場合、次に直面するのが「定期型」と「終身型」のどちらを選ぶべきかという問題と、具体的なプラン設計の選び方です。
定期型のがん保険は、一定の保険期間(10年など)を定めて契約するタイプです。若い世代であれば保険料が非常に安く抑えられるというメリットがある一方で、更新を迎えるごとに年齢が上がるにつれて保険料が段階的に跳ね上がっていくというデメリットがあります。高齢期に保険料負担が重くなり、結果的に継続が難しくなるケースがあるため注意が必要です。
これに対して終身型のがん保険は、加入時の保険料が生涯変わらずに続くタイプです。若いうちに加入すれば、定年退職後や高齢期になっても一定の保険料のままで手厚い保障を維持できるため、老後の医療リスクに対する安心感が大きいのが最大のメリットです。デメリットは、定期型に比べて加入初期の保険料がやや高めに設定されている点です。
選び方の基準としては、現役時代の大きなリスクに手頃な価格で備えたい場合は定期型、一生涯にわたって保険料を据え置いて老後まで安心を買いたい場合は終身型を選ぶのが王道の判断基準となります。加えて、近年の実態に合わせた選び方として、通院治療や抗がん剤治療、そして何より「がんと診断された時にまとまった現金が受け取れる診断一時金」を手厚く設定することが、使い勝手の良いプランを組むコツです。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:貯蓄が1000万円あれば、がん保険は本当に不要ですか?
A1:一般的に、1000万円以上の十分な金融資産があれば、標準的ながん治療にかかる自己負担や一時的な収入減は貯蓄からの取り崩しで十分にカバー可能です。そのため、保険料を払い続けるよりも自己資金で備える方が合理的とされることが多いです。ただし、資産の流動性や、治療の長期化・先進医療への挑戦など最悪のシナリオをどこまで想定するかによって判断は分かれます。
Q2:医療保険にすでに加入していれば、がん保険は入らなくてよいのでしょうか?
A2:一般的な医療保険でもがんの入院や手術は保障対象になりますが、がんは近年の医療の進歩により「入院日数が短く、通院治療が長い」という特徴があります。従来の医療保険では通院給付金の支払日数に制限があったり、抗がん剤治療への特約が手薄だったりする場合があるため、がん特有の長期通院や高額な薬物療法に対応できるか、既存の保障内容をしっかり確認する必要があります。
Q3:がん保険に加入するタイミングはいつがベストですか?
A3:年齢が若く、健康状態が良好なうちに加入するほど保険料は安く抑えられます。特に終身型を選ぶ場合は、若い時期に加入して低い保険料を一生涯固定するメリットが大きくなります。ただし、ライフステージの変化(結婚、子供の誕生、住宅購入など)や自身の貯蓄額の推移に合わせて、必要性を定期的に見直すことが最も重要です。
がん保険が本当に必要かどうかという問いに対する答えは、万人に共通するものではなく、個人の「貯蓄額」「世帯構成」「就労環境」という3つの軸によって一人ひとり異なります。
公的医療保険の仕組みや高額療養費制度、そして実際の治療費の現実を知ることで、過剰な不安から不必要な保険に加入して家計を圧迫する事態を防ぐことができます。同時に、手元の貯蓄だけでは万が一の長期療養や収入減に対応できないと感じる世代や世帯にとっては、賢くがん保険を活用することが家計を防衛する有効な手段となります。2026年の医療環境と自身のライフプランを照らし合わせ、冷静かつ合理的な判断を下すことが何よりも肝要です。