交通事故に遭った際、「弁護士特約(弁護士費用補償特約)を使うと保険会社の対応が変わる」「保険会社に露骨に嫌がらせをされるのではないか」といった噂や不安を耳にしたことはないでしょうか。自動車保険や損害保険の契約において近年広く普及しているこの特約ですが、ネット上では「使わない方がいいケースがある」「等級が下がって保険料が上がる」といった様々な情報が飛び交い、利用を躊躇する被害者が後を絶ちません。
実際のところ、保険会社が弁護士特約の利用に対してどのような本音を抱いているのか、また示談金や示談交渉のプロセスにどのような影響を及ぼすのでしょうか。本記事では、2026年現在の損害保険業界における実態や法的な基準を踏まえ、弁護士特約のメリット・デメリットから本当に損をしないための正しい活用ポイントまで、徹底的に解説します。
弁護士特約を使うと保険会社が嫌がる・対応が変わるという噂の真相
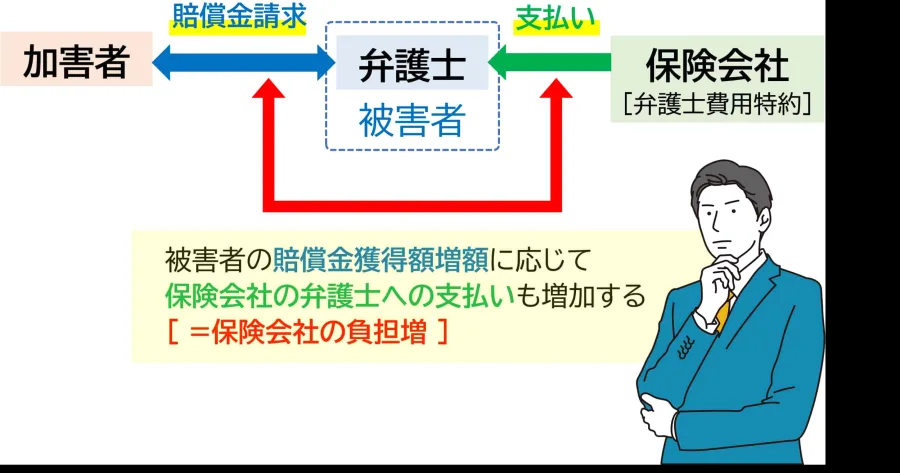
自動車事故の示談交渉において、被害者が弁護士特約の利用を申し出た際、「担当者の対応が冷たくなった気がする」「なぜか手続きが少し億劫そうに扱われた」と感じる人がいるのは事実です。この現象には、保険会社側が抱える明確なビジネス上の構造と業務上の事情が存在します。
一般的に、弁護士特約が付帯されていない通常の事故対応では、加害者側の任意保険会社と被害者(または被害者の保険会社の示談代行サービス)の間で示談交渉が進められます。しかし、被害者が弁護士特約を使って外部の弁護士を代理人に立てると、保険会社は自社の主張だけで示談をまとめることが難しくなり、法的な正当性や裁判例に基づいた厳格な対応を迫られることになります。
そのため、保険会社の担当者にとって業務負担が増大し、支払うべき保険金(示談金)の総額も跳ね上がる可能性が高いため、社内的なコストや処理の観点から「できれば弁護士を使わずに低めの示談金で早期解決したい」というのが保険会社側の本音として存在しているのです。これが、「保険会社が嫌がる」という噂の根源的な背景となっています。
示談金への影響と「示談交渉 弁護士基準」の仕組み
弁護士特約を利用する最大のメリットは、何といっても受け取れる示談金の大幅な増額にあります。交通事故の示談金算出基準には、大きく分けて「自賠責基準」「任意保険基準」「弁護士基準(裁判基準)」の3つが存在します。
| 算出基準の種類 | 特徴・算定元 | 慰謝料などの水準傾向 |
|---|---|---|
| 自賠責基準 | 法律が定める最低限の補償を目的とした基準 | 3つの基準の中で最も低額 |
| 任意保険基準 | 各保険会社が独自に設定している非公開の基準 | 自賠責よりは高いが、弁護士基準よりは大幅に低い |
| 弁護士基準(裁判基準) | 過去の裁判例や判例に基づいた法的な適正基準 | 3つの基準の中で最も高額(任意保険基準の1.5〜2倍程度になることも) |
保険会社が提示してくる通常の示談案は、基本的に自社内の「任意保険基準」に基づいて計算されています。しかし、弁護士特約を用いて弁護士が代理人として交渉や訴訟の準備に入ると、裁判所が認める「弁護士基準」をベースに請求を行うため、結果として慰謝料や逸失利益などの示談金が大きく跳ね上がることになります。保険会社が嫌がるのは、まさにこの「支払う保険金の金額が適正かつ高額になるから」です。
弁護士特約のメリット・デメリットと等級・保険料への影響
弁護士特約の利用を検討する際、多くの人が最も懸念するのが「自分の自動車保険の等級が下がって、翌年の保険料が上がってしまうのではないか」という点です。ここには明確なルールが存在します。
結論から言うと、被害者側に過失がない「もらい事故」(追突事故など)や、自分に全く責任がない事故で弁護士特約を使用した場合、原則として等級は下がりません(ノーカウント事故の扱いになります)。そのため、翌年の保険料が上がる心配をせず安心して利用することができます。
一方で、自分にも一定の過失がある事故(過失割合が発生するケース)で、相手との過失割合の交渉などに特約を用いた場合、保険の補償から弁護士費用が支払われることが「保険金の支払い」とみなされ、事故の状況によっては等級が1等級ダウン、あるいは3等級ダウンし、翌年の保険料が値上がりするケースがあります。ただし、弁護士費用を自費で全額負担する場合と比較して、増額した示談金と保険料の値上がり分を比較した場合、特約を使った方が金銭的に得をするケースがほとんどです。
使わない方がいいケースとは?弁護士特約が使えないシチュエーション
万能に見える弁護士特約ですが、すべてのケースで使えるわけではなく、また場合によっては「使わない方がいい」あるいは「使えない」シチュエーションも存在します。
最初に、法的損害額や弁護士費用の予測額が、特約で定められている上限金額(一般的に法律相談費用は10万円まで、弁護士費用・訴訟費用は300万円までという制限が一般的です)を大幅に下回るような軽微な物損事故の場合です。費用対効果の面でメリットが薄いことがあります。
また、被害者側に重大な過失がある場合や、契約している保険の規約で定められた免責事由(故意や重大な過失、無免許運転、酒気帯び運転など)に該当する場合は、そもそも特約が適用されず「使えない」状態となります。加えて、被害者自身の過失割合が100%である(自分だけで電柱にぶつかったような単独事故など)場合も、相手への損害賠償請求が発生しないため、弁護士特約の対象外となります。
【弁護士特約保険会社嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、保険会社の担当者との関係が悪化して不利になりますか?
A1:一時的に担当者の事務負担が増えるため対応が事務的になることはあっても、法的な交渉や示談金の算定において被害者が不利になることは一切ありません。むしろ、弁護士が窓口になることで理不尽な減額要求を防ぐことができます。
Q2:もらい事故で弁護士特約を使っても、本当に保険料は上がりませんか?
A2:自分に過失割合が一切ない(0割)もらい事故の場合、相手の保険会社に対して自分の保険会社が保険金を支払うわけではないため、等級は下がらず翌年の保険料も上がりません。
Q3:弁護士特約は自分の自動車保険だけでなく、家族の保険からも使えますか?
A3:多くの保険商品の規約において、補償の対象者は「記名被保険者」「その配偶者」「同居の親族」「別居の未婚の子」など幅広く設定されています。家族が加入している別の保険の特約が使えるケースもあるため、加入状況を確認することをおすすめします。
弁護士特約をめぐる保険会社の反応や「嫌がる」という噂の真相は、結局のところ「適正かつ高額な示談金を支払うことへのコスト負担」に起因するものです。保険会社が難色を示したり、早期の示談を促したりしてきたとしても、それは契約者である被害者が正当な権利行使を控えるべき理由にはなりません。
2026年現在、交通事故の被害者救済の観点からも、弁護士基準を用いた適正な賠償金の獲得は広く認知されています。事故に巻き込まれ、相手方の保険会社の提示額に納得がいかない場合や、精神的なストレスを軽減したい場合は、自身の契約内容を確認した上で弁護士特約を積極的に活用し、専門家である弁護士に交渉を委ねるのが最も確実で賢明な選択肢といえます。