2026年現在、自動車保険のオプションとして広く普及している弁護士費用特約ですが、ネット上や口コミでは「弁護士特約を使うと保険会社が嫌がる」「使わない方がいいのではないか」といった噂が囁かれることがあります。事故に巻き込まれた際、自分の身を守るための心強い味方であるはずの特約になぜこのようなネガティブなイメージがあるのでしょうか。
本記事では、保険会社が弁護士特約の利用に対してどのような本音を抱いているのか、その理由や制度の仕組み、等級への影響、費用倒れの懸念といったデメリットの真相を、最新の動向を踏まえて分かりやすく紐解いていきます。
弁護士特約とは何か?自動車保険における基本的な仕組み
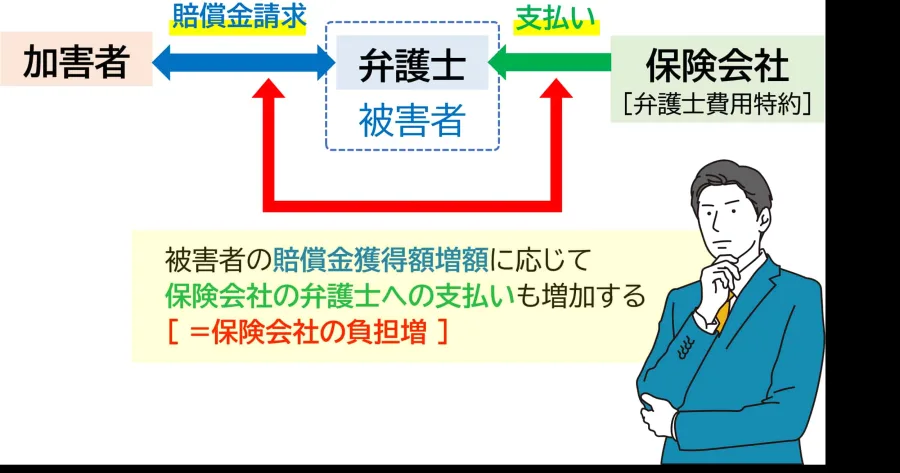
自動車保険の弁護士費用特約は、交通事故の被害に遭った際、相手への損害賠償請求などを弁護士に依頼するためにかかる費用(法律相談料や弁護士報酬など)を保険会社が一定額(一般的に法律相談料は10万円まで、弁護士報酬等は300万円まで)まで補償してくれる優れたオプションです。
最大の特徴は、自身に過失がない「もらい事故」などにおいて、加入している保険会社が示談代行サービスを提供できない法的な制約をカバーできる点にあります。相手の保険会社との直接交渉が難航するケースや、適正な慰謝料・示談金を勝ち取りたい場面において、実質的な経済的負担を気にせず弁護士を代理人に立てられるため、近年の契約率は年々上昇傾向にあります。
「保険会社が嫌がる」と言われる本当の理由と本音
「弁護士特約を使うと保険会社の担当者が露骨に嫌な顔をする」「保険会社から利用を渋られた」という声が聞かれることがありますが、そこには保険会社側の実務的な事情と構造的な本音が隠されています。
第一に、弁護士が介入すると、保険会社がこれまで自社のペースで進めていた示談交渉の主導権が弁護士に移るためです。弁護士は裁判所の基準(裁判基準)を用いて適正かつ高額な慰謝料を請求するため、保険会社側としても支払額が膨らむ可能性が高まります。
第二に、保険会社は被保険者に代わって弁護士費用を負担しなければならなくなります。特約を適用することで、自社の持ち出し費用や事務的な管理コストが増加するため、保険会社としてはできるだけ自社示談で早期解決を図りたいというインセンティブが働くのです。これが「保険会社が嫌がる」と言われる根本的な背景です。
等級への影響と費用倒れの心配:デメリットの真相を検証
弁護士特約を使うことのデメリットやリスクとして、「保険料が上がるのではないか」「弁護士費用が補償枠を超えて持ち出しになるのではないか」といった不安を持つ人は少なくありません。
結論から言うと、自身の過失割合がないもらい事故等で弁護士特約を使用した場合、原則として等級は下がりません(ノーカウント事故として扱われます)。そのため、翌年の保険料が値上がりする心配は基本的に不要です。また、多くの一般的な事故において、300万円の補償枠があれば弁護士費用が上限を超える「費用倒れ」になるケースは稀です。
以下の比較表に、弁護士特約を利用する場合の主なメリットと、懸念されるデメリットの真相を整理しました。
| 項目 | 詳細・真相 | メリット / 留意点 |
|---|---|---|
| 等級・保険料への影響 | もらい事故等で使った場合、等級は下がらない(ノーカウント)。 | 保険料値上がりの心配がなく安心して利用できる。 |
| 示談交渉の負担 | 弁護士が代理人となるため、相手や保険会社との直接交渉が不要に。 | 精神的ストレスが大幅に軽減され、適正額が期待できる。 |
| 費用の補償範囲 | 法律相談料10万円まで、弁護士費用300万円までが一般的。 | 通常の事故であればほぼ自己負担なし(費用倒れの心配小)。 |
| 利用できないケース | 自分に100%の過失がある事故や、故意・重大な過失がある場合など。 | すべての事故で万能に使えるわけではない点に注意が必要。 |
事故で弁護士特約が使えないケースと注意すべきポイント
非常に便利な弁護士特約ですが、どのような状況でも無制限に使えるわけではありません。契約内容や事故の性質によっては適用外となるケースが存在するため注意が必要です。
代表的な使えないケースとしては、自分にすべての責任がある「過失割合100%(加害事故)」の場合があげられます。自分側に賠償責任が発生し、相手への支払いを行う立場であるため、被害者を救済するための弁護士特約の趣旨から外れてしまいます。また、地震や噴火などの天災に起因する事故や、無免許運転・酒気帯び運転といった法令違反が絡む場合も補償の対象外となります。
加えて、特約に加入している本人のみならず、配偶者や同居の親族、別居の未婚の子など、保険証券に定められた被保険者の範囲を確認しておくことも大切です。
示談交渉をスムーズに進めるための実践的な判断基準
では、実際に事故に遭遇した際、どのようなタイミングで弁護士特約の行使を決断すべきなのでしょうか。判断基準の要点は、相手の保険会社からの提示額に納得がいかない場合や、過失割合の主張が食い違っている場合にあります。
保険会社が提示してくる示談案は、自社の社内基準(任意保険基準)に基づいていることが多く、弁護士や裁判所が認める基準よりも低めに設定されていることが少なくありません。ここに疑問を感じた時点で、特約を利用して弁護士に相談・依頼することは正当な権利です。
保険会社が嫌がるそぶりを見せたとしても、それはあくまでビジネス上の都合や業務効率の観点に基づくものであり、契約者が正当な補償を受ける権利を制限する理由にはなりません。自身の補償内容をしっかり把握し、必要に応じて主体的に活用が必要です。
【弁護士特約保険会社嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、翌年の自動車保険料は本当に上がりませんか?
A1:自分に過失がない「もらい事故」などで弁護士特約のみを使用した場合は、等級が下がらない「ノーカウント事故」として扱われるため、原則として翌年の保険料は上がりません。ただし、自分にも過失があり、車両保険金等の支払いを伴う事故で等級が下がる場合は、特約の有無に関わらず保険料が変動します。
Q2:保険会社の担当者に「弁護士を入れると長引きますよ」と言われたのですが、本当ですか?
A2:弁護士が介入することで、形式的な事務処理から法的な適正評価の算定にプロセスが移行するため、解決までの期間が直ちに短くなるとは限りません。しかし、それは「保険会社にとって都合のいいスピードで早く終わる」という意味であることが多く、適正な賠償金や納得のいく解決を優先するのであれば、期間がかかったとしても弁護士に依頼するメリットのほうが大きいと言えます。
Q3:弁護士特約を使う際、どの弁護士に頼んでも保険会社から費用が出ますか?
A3:基本的には、日本弁護士連合会(日弁連)の弁護士紹介制度や、保険会社が提携するネットワークを通じて選任する場合、あるいは自身で選んだ任意の弁護士に依頼する場合のいずれも対応可能です。ただし、事前に保険会社へ連絡し、特約適用の承認を得る手続きが必要となるため、勝手に弁護士へ依頼する前に必ず保険会社へ一報を入れるようにしてください。
自動車保険の弁護士費用特約を巡る「保険会社が嫌がる」という噂の真相は、保険会社側の業務負担や賠償金支払額の増加といった実務的な背景に起因するものであり、決して契約者が不利益を被る制度上のペナルティではありません。
2026年現在、交通トラブルの複雑化や適正な権利主張への意識の高まりに伴い、弁護士特約の重要性はますます高まっています。万が一の事故の際、保険会社との交渉に不安を感じたり、提示された条件に疑問を持ったりしたときは、保険会社の本音や気まずさに惑わされることなく、自信を持って弁護士特約を活用することが、自身の権利を守るための最も確実な判断基準となります。